Key Takeaways
- Dengan gaji Rp5 juta, jumlah tabungan bergantung pada biaya wajib, utang, tanggungan, dan target waktu. Gunakan skenario, bukan angka ajaib.
- Pisahkan kebutuhan pokok, kewajiban, dana aman, dan uang untuk tujuan jangka panjang.
- Uji keputusan dengan skenario pendapatan turun atau pengeluaran darurat.
- Periksa kontrak dan sumber resmi sebelum mengirim uang atau data pribadi.
Menabung Dengan Gaji Rp5 Juta adalah keputusan yang membandingkan tujuan, biaya, waktu, dan risiko terhadap kemampuan bayar. Menurut SNLIK 2025 OJK dan BPS, literasi keuangan mencakup pengetahuan, keterampilan, sikap, dan perilaku. Karena itu, keputusan tentang menabung dengan gaji Rp5 juta perlu memakai catatan angka, bukan hanya motivasi.
Menilai menabung dengan gaji Rp5 juta
Jawaban singkat
Dengan gaji Rp5 juta, jumlah tabungan bergantung pada biaya wajib, utang, tanggungan, dan target waktu. Gunakan skenario, bukan angka ajaib. Jangan memakai persentase atau target yang tidak sesuai dengan angka rumah tangga Anda. Mulai dari mutasi rekening dan kewajiban yang benar-benar jatuh tempo.
Cara membaca kondisi keuangan Anda
Buat empat daftar: kebutuhan pokok, kewajiban tetap, pengeluaran fleksibel, dan tujuan. Kebutuhan pokok mencakup biaya yang menjaga tempat tinggal, makan, kesehatan, dan kemampuan bekerja. Kewajiban tetap mencakup cicilan, tagihan, dan biaya kontrak.
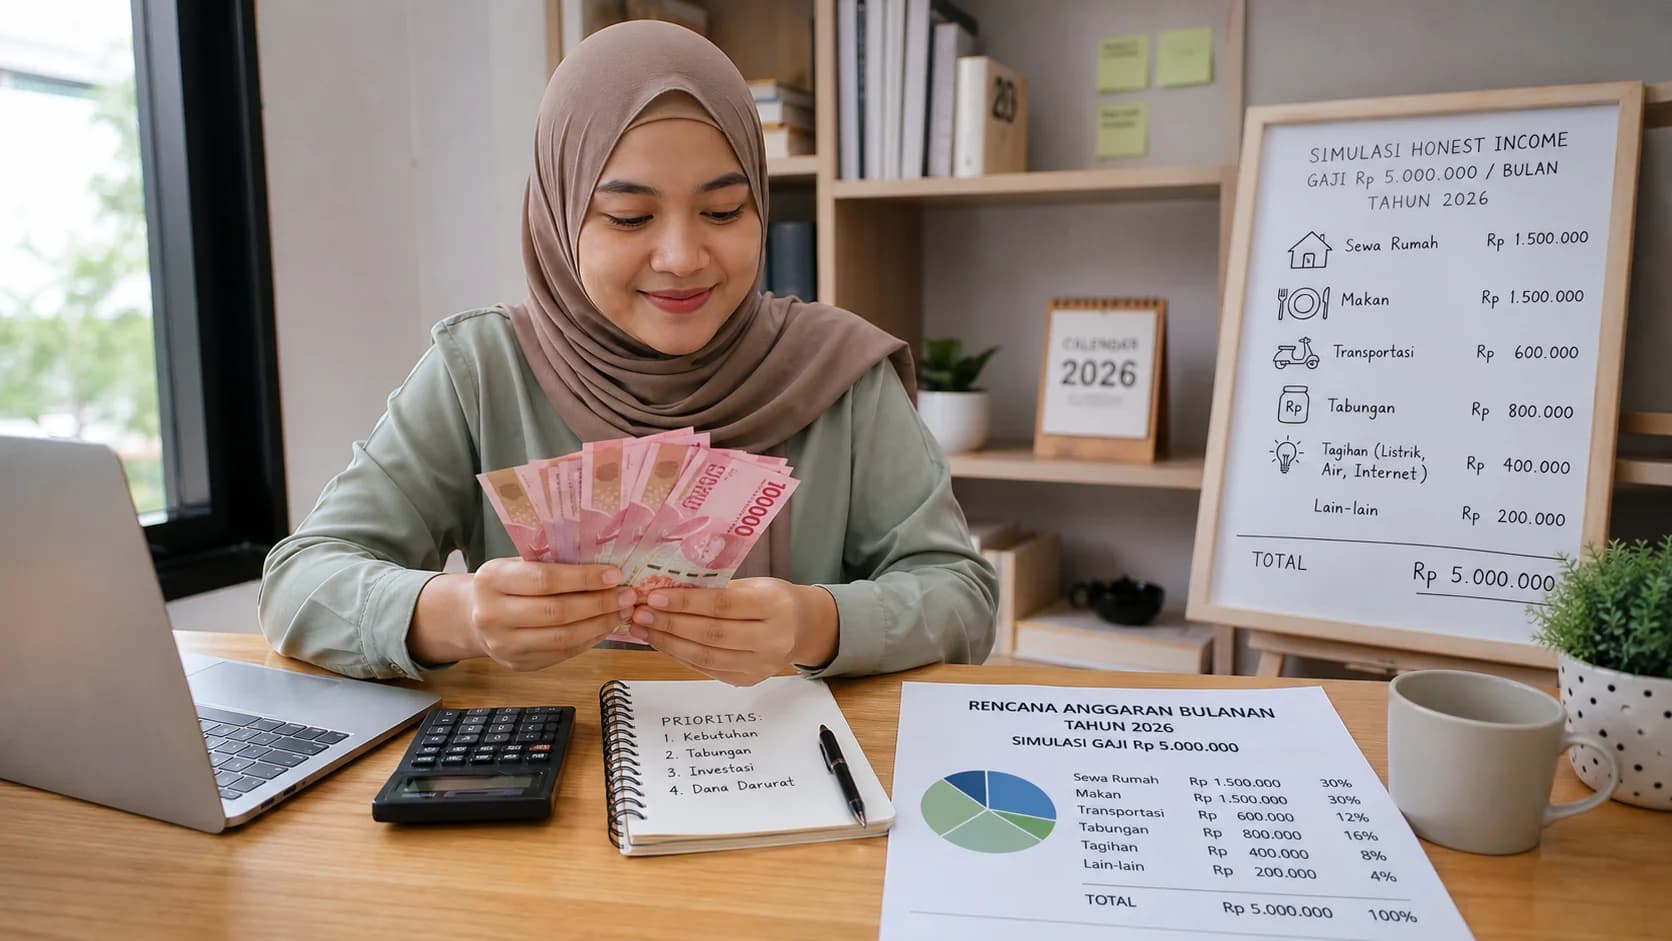
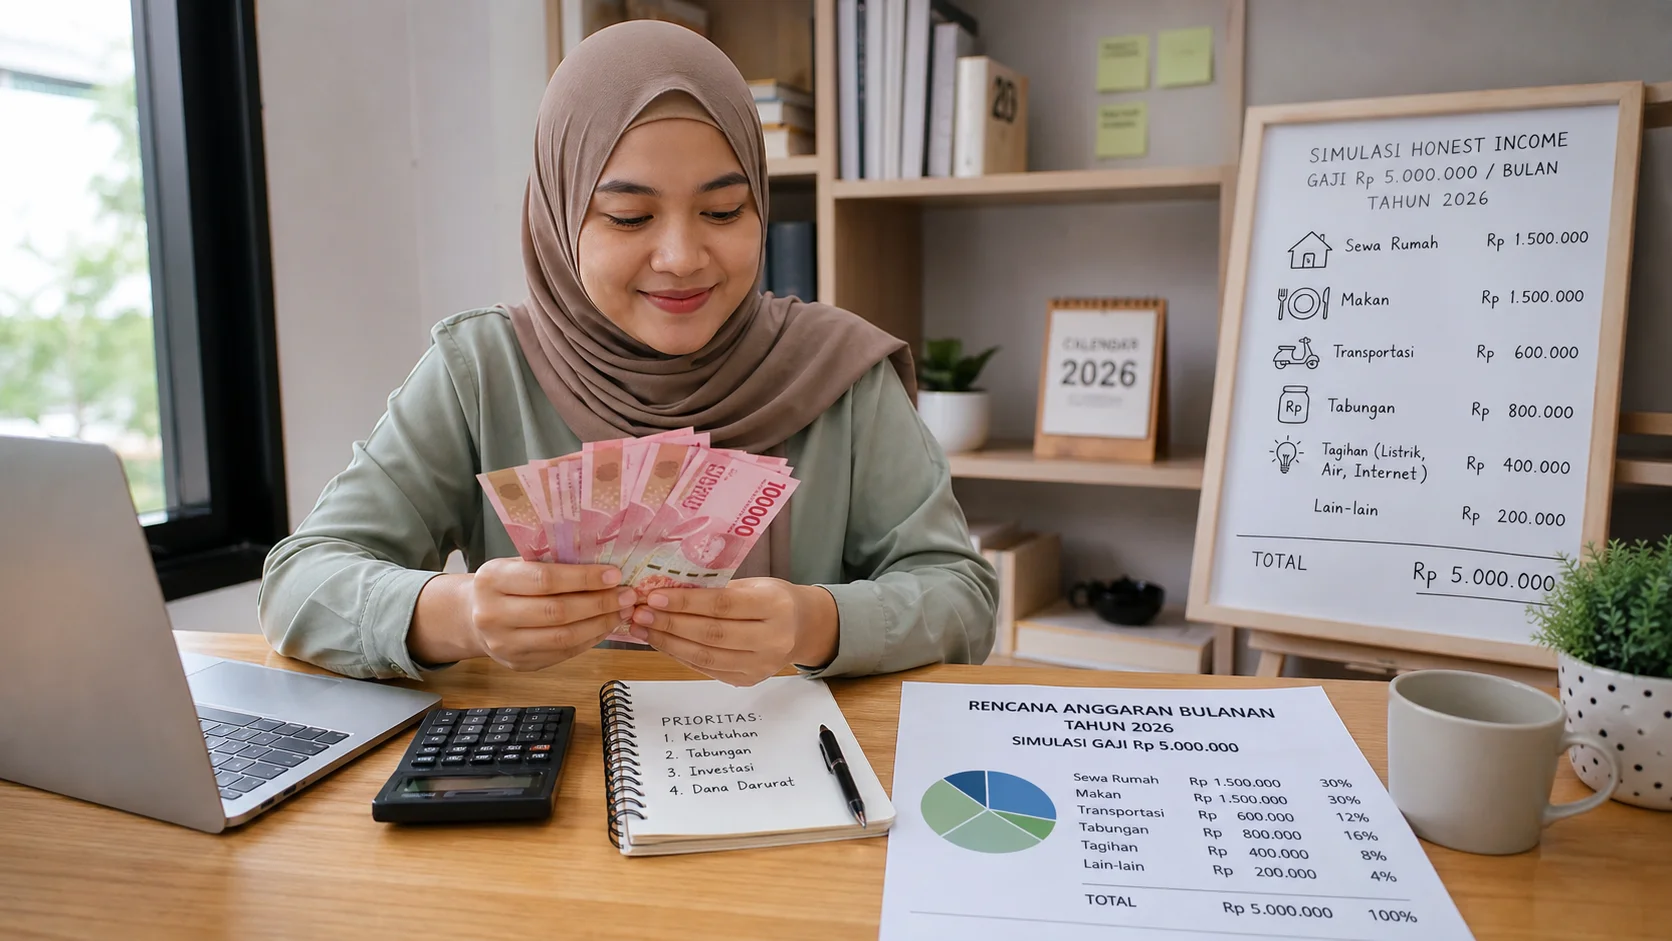
Contoh ilustrasi gaji Rp5 juta: kebutuhan wajib Rp3,3 juta, biaya tahunan yang dicicil Rp300 ribu, dan tabungan awal Rp400 ribu. Sisa fleksibel Rp1 juta bukan seluruhnya bebas dibelanjakan, karena sebagian perlu menutup pengeluaran tidak rutin.
Uji dengan angka Anda
Arus kas adalah pergerakan uang masuk dan keluar dalam periode tertentu. Hitung pendapatan bersih dikurangi kebutuhan pokok, kewajiban, dan setoran tujuan. Angka yang tersisa adalah ruang keputusan, bukan otomatis uang belanja.
Tulis tiga skenario: pendapatan normal, pendapatan turun 20%, dan satu pengeluaran darurat. Pilih target yang tetap berjalan pada skenario terendah. Jika target gagal, kecilkan setoran atau turunkan biaya tetap sebelum mengambil kewajiban baru.
Ringkasan keputusan
| Kondisi bulanan | Target awal |
|---|---|
| Kebutuhan wajib di bawah pendapatan | Sisihkan tabungan pada hari gajian |
| Cicilan menekan kebutuhan pokok | Bekukan utang baru dan negosiasikan kewajiban |
| Pendapatan tidak tetap | Gunakan angka pendapatan terendah sebagai dasar |
| Ada biaya tahunan | Bagi biaya tahunan menjadi setoran bulanan |
Langkah praktis minggu ini
- Catat pendapatan bersih terendah dalam tiga bulan terakhir.
- Salin semua tagihan, tanggal jatuh tempo, saldo, dan total biaya.
- Pisahkan transfer untuk kebutuhan wajib dan tabungan pada hari menerima penghasilan.
- Hentikan keputusan kredit baru sampai ruang kas terlihat.
- Tinjau hasilnya setelah tujuh hari dan perbaiki satu kebocoran terbesar.
Risiko yang perlu dihindari
Jangan menggunakan pinjaman baru untuk menutup kewajiban lama tanpa perbandingan total biaya dan jadwal lunas. Jangan menyimpan dana darurat pada aset yang dapat turun nilainya ketika uang dibutuhkan. Jangan mengirim OTP, PIN, atau biaya muka kepada pihak yang menjanjikan penghapusan utang. Untuk dugaan pinjaman daring ilegal, gunakan informasi resmi OJK.
Jika Anda ingin memeriksa fasilitas kredit yang dilaporkan, gunakan iDebKu SLIK OJK. Informasi debitur membantu pemeriksaan, tetapi bukan satu-satunya dasar keputusan lembaga keuangan.
Bacaan terkait
Lanjutkan dengan gaji umr masih bisa nabung nggak jawaban jujur cara praktisnya, menabung vs investasi mana yang lebih baik untuk masa depan keuanganmu.
FAQ
Berapa target yang harus saya gunakan?
Gunakan angka kebutuhan wajib dan pendapatan terendah Anda. Target yang dapat dipertahankan lebih berguna daripada angka ideal yang membuat Anda kembali berutang.
Apa yang harus dilakukan jika angka tidak cukup?
Bekukan utang baru, lindungi kebutuhan pokok, dan hubungi pihak terkait sebelum jatuh tempo. Minta rincian tertulis serta catat setiap kesepakatan.
Kapan rencana perlu ditinjau ulang?
Tinjau setiap bulan dan setelah perubahan besar seperti pindah kerja, menikah, memiliki tanggungan, atau mengambil kewajiban baru.
Kesimpulan
Keputusan keuangan yang sehat dimulai dari angka yang dapat diperiksa. Catat kondisi sekarang, pilih satu prioritas, tetapkan batas risiko, dan evaluasi pada tanggal yang jelas.
{ "@context": "https://schema.org", "@type": "BlogPosting", "headline": "Gaji Rp5 Juta, Bisa Nabung Berapa? Simulasi Realistis 2026", "description": "Dengan gaji Rp5 juta, jumlah tabungan bergantung pada biaya wajib, utang, tanggungan, dan target waktu. Gunakan skenario, bukan angka ajaib. Panduan praktis untuk pembaca Indonesia dengan contoh, batas risiko, dan langkah yang bisa dicoba.", "author": {"@type": "Person", "name": "Febi Utami"}, "datePublished": "2026-07-24", "dateModified": "2026-09-20", "mainEntityOfPage": {"@type": "WebPage", "@id": "https://shoninfox.com/article/id/post/gaji-rp5-juta-bisa-nabung-berapa-simulasi-realistis-2026/"} }
Kendalikan keuanganmu hari ini
Mulai catat pengeluaranmu gratis dengan Spendmate — lacak pengeluaran, atur anggaran, dan raih tujuan keuanganmu.
Mulai catat pengeluaranmu gratis