Financial Literacy Indonesia | Edukasi Keuangan & Investasi
Belajar financial literacy di Indonesia: edukasi keuangan, budgeting, investasi, dan pengelolaan uang untuk masa depan finansial yang lebih baik.
Latest Trends & Articles
 psikologi belanja
Psikologi Belanja: Kenapa Kita Boros & Cara Mengontrolnya
Pelajari psikologi di balik kebiasaan belanja impulsif dan emosional. Temukan cara mengontrol belanja dengan tips praktis untuk dompet lebih sehat.
 scam keuangan
7 Modus Scam Keuangan yang Lagi Viral di Indonesia (2026), Waspada!
Kenali 7 modus scam keuangan terbaru yang viral di Indonesia: pinjol ilegal, phishing APK, investasi bodong, dan cara melaporkannya ke OJK.
 frugal living
Frugal Living Tanpa Tersiksa: Cara Hemat yang Tetap Bahagia ala Anak Muda Indonesia
Ingin hidup hemat tapi takut tersiksa? Simak panduan frugal living untuk anak muda Indonesia — tetap bahagia, gak perlu ekstrem.
 skill menambah penghasilan
15 Skill yang Bisa Menambah Penghasilan di 2026 (Dari Rumah atau Sampingan)
Key Takeaways - Penghasilan sampingan perlu dinilai dari permintaan, biaya mulai, waktu, margin, dan risiko sebelum disebut peluang yang layak. - Pisahkan kebutuhan pokok, kewajiban, dana aman, dan uang untuk tujuan jangka panjang. - Uji keputusan dengan skenario pendapatan turun atau pengeluaran darurat. - Periksa kontrak dan sumber resmi sebelum mengirim uang atau data pribadi. Skill Menambah Penghasilan adalah keputusan yang membandingkan tujuan, biaya, waktu, dan risiko terhadap kemampuan b
 cara mengatur uang
Cara Mengatur Uang untuk Pasangan: Panduan Lengkap Finansial Rumah Tangga
Key Takeaways - Anggaran adalah alat keputusan, bukan aturan universal. Gunakan angka transaksi nyata, biaya wajib, tujuan, dan ruang tak terduga sebagai dasar. - Pisahkan kebutuhan pokok, kewajiban, dana aman, dan uang untuk tujuan jangka panjang. - Uji keputusan dengan skenario pendapatan turun atau pengeluaran darurat. - Periksa kontrak dan sumber resmi sebelum mengirim uang atau data pribadi. Mengatur Uang Untuk Pasangan adalah keputusan yang membandingkan tujuan, biaya, waktu, dan risiko t
 biaya hidup
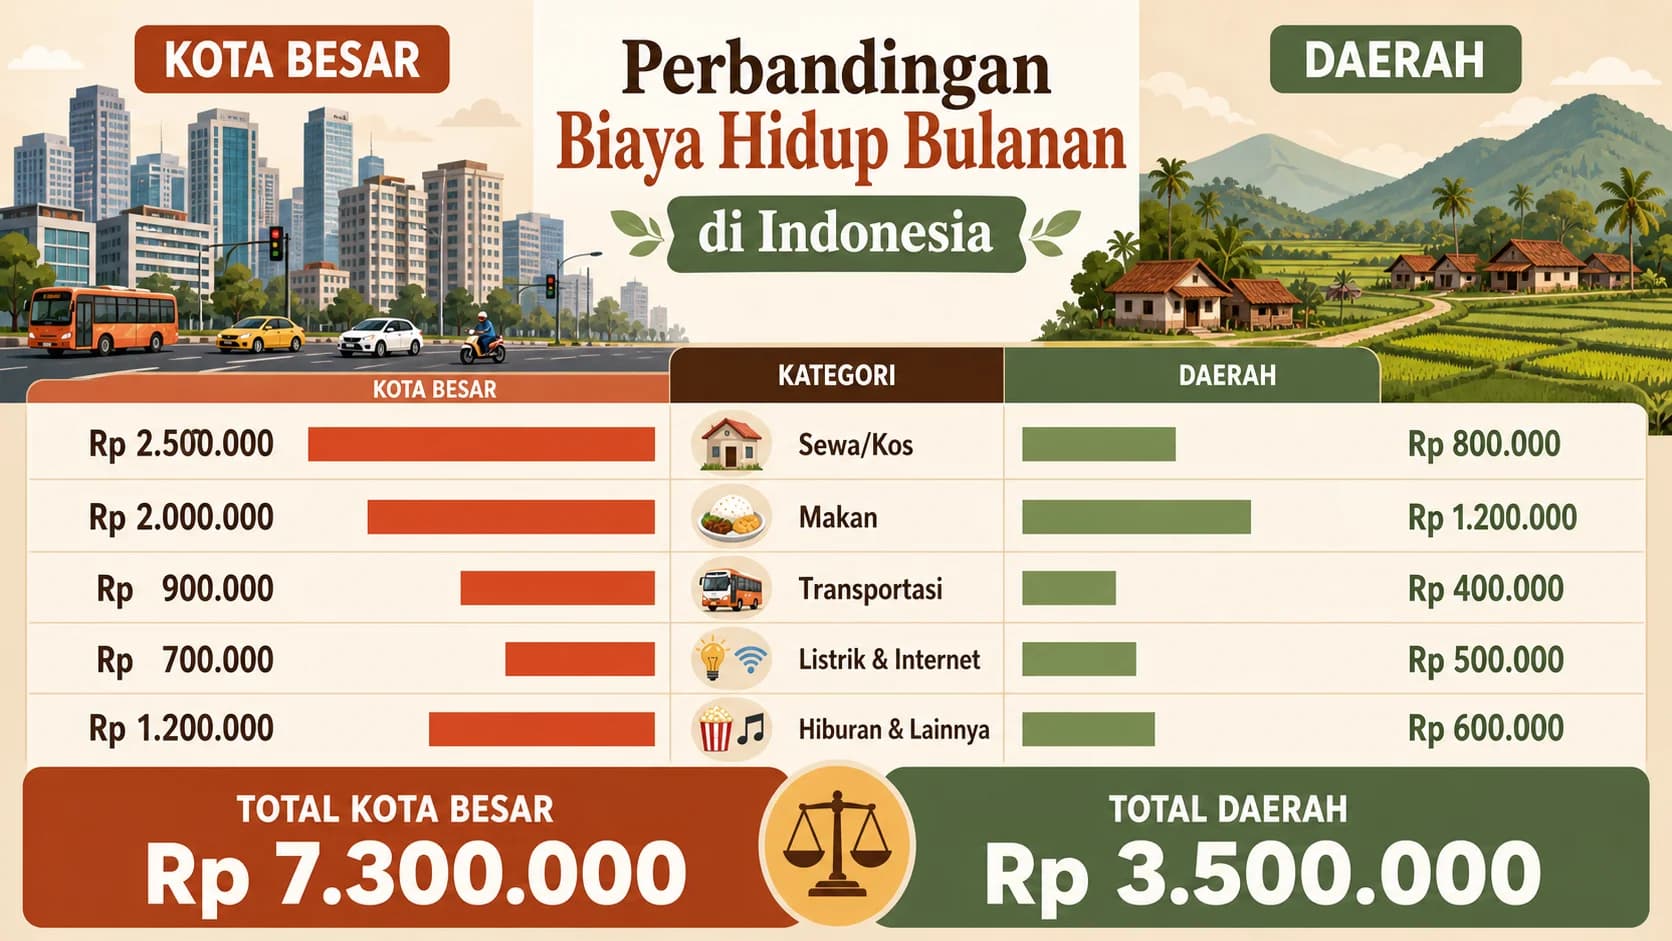
Biaya Hidup Kota vs Daerah 2026: Mana yang Lebih Irit? Simak Perbandingannya
Key Takeaways - Perbandingan biaya hidup harus memakai kategori dan kebiasaan yang sama. Kota atau daerah yang lebih murah di satu pos belum tentu lebih murah secara total. - Pisahkan kebutuhan pokok, kewajiban, dana aman, dan uang untuk tujuan jangka panjang. - Uji keputusan dengan skenario pendapatan turun atau pengeluaran darurat. - Periksa kontrak dan sumber resmi sebelum mengirim uang atau data pribadi. Biaya Hidup Kota Vs Daerah adalah keputusan yang membandingkan tujuan, biaya, waktu, da
 bisnis modal kecil
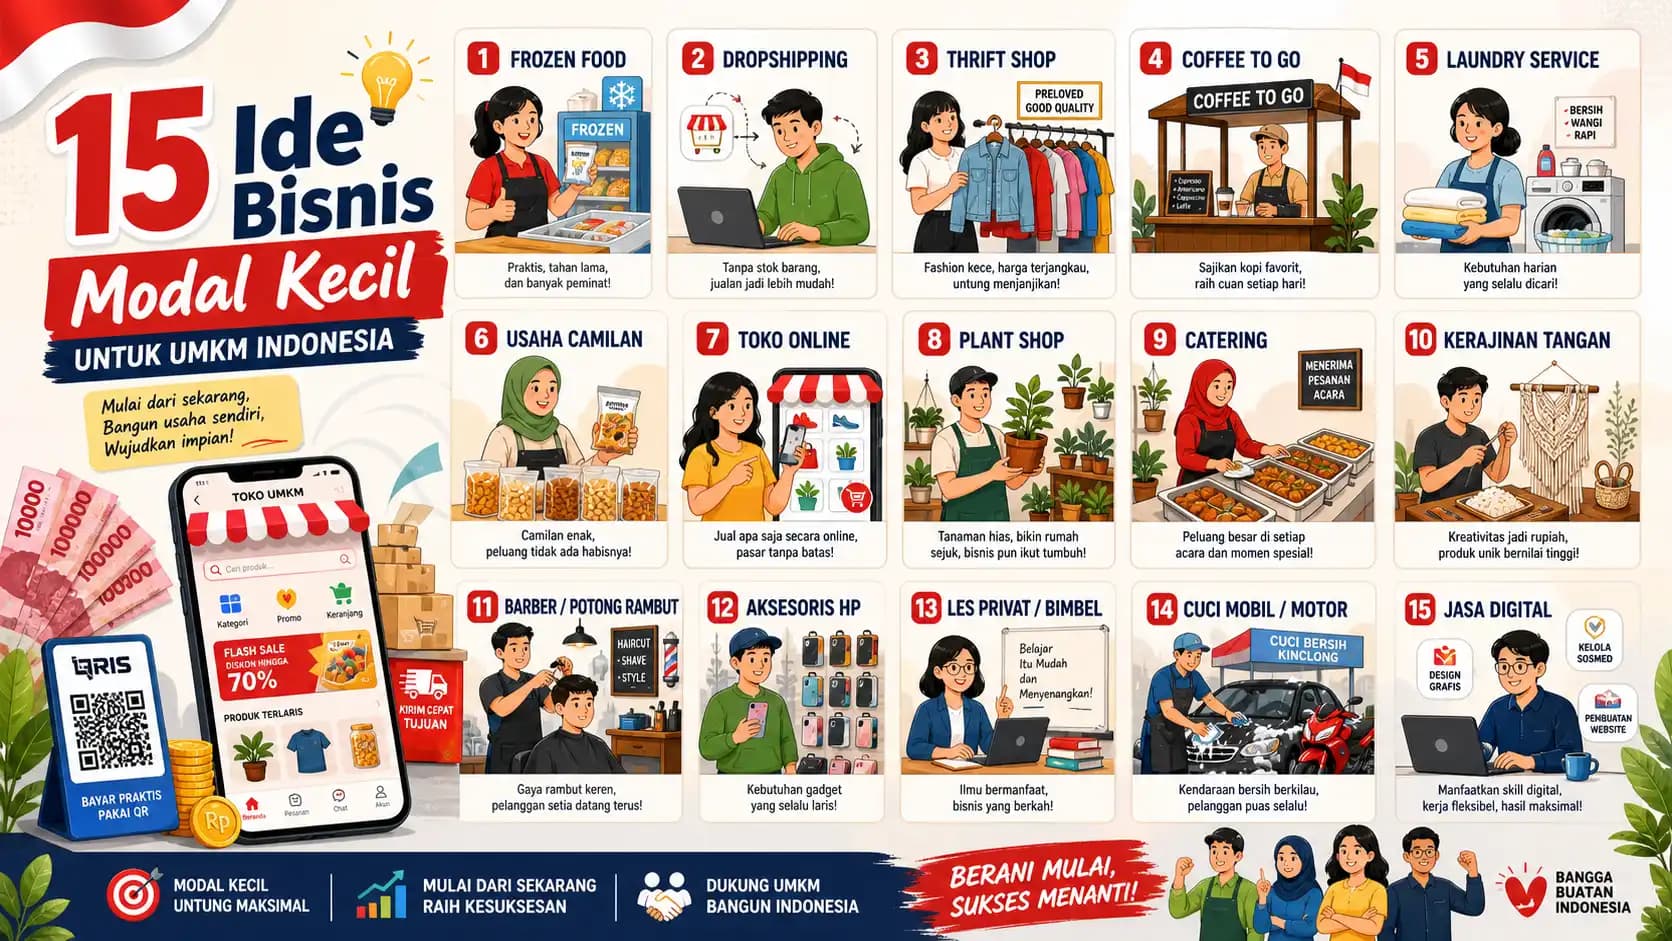
15 Ide Bisnis Modal Kecil yang Laris di Indonesia (2026)
Key Takeaways - Penghasilan sampingan perlu dinilai dari permintaan, biaya mulai, waktu, margin, dan risiko sebelum disebut peluang yang layak. - Pisahkan kebutuhan pokok, kewajiban, dana aman, dan uang untuk tujuan jangka panjang. - Uji keputusan dengan skenario pendapatan turun atau pengeluaran darurat. - Periksa kontrak dan sumber resmi sebelum mengirim uang atau data pribadi. Ide Bisnis Modal Kecil adalah keputusan yang membandingkan tujuan, biaya, waktu, dan risiko terhadap kemampuan bayar
Panduan Lengkap Mengatur Cash Flow Pribadi untuk Karyawan Indonesia
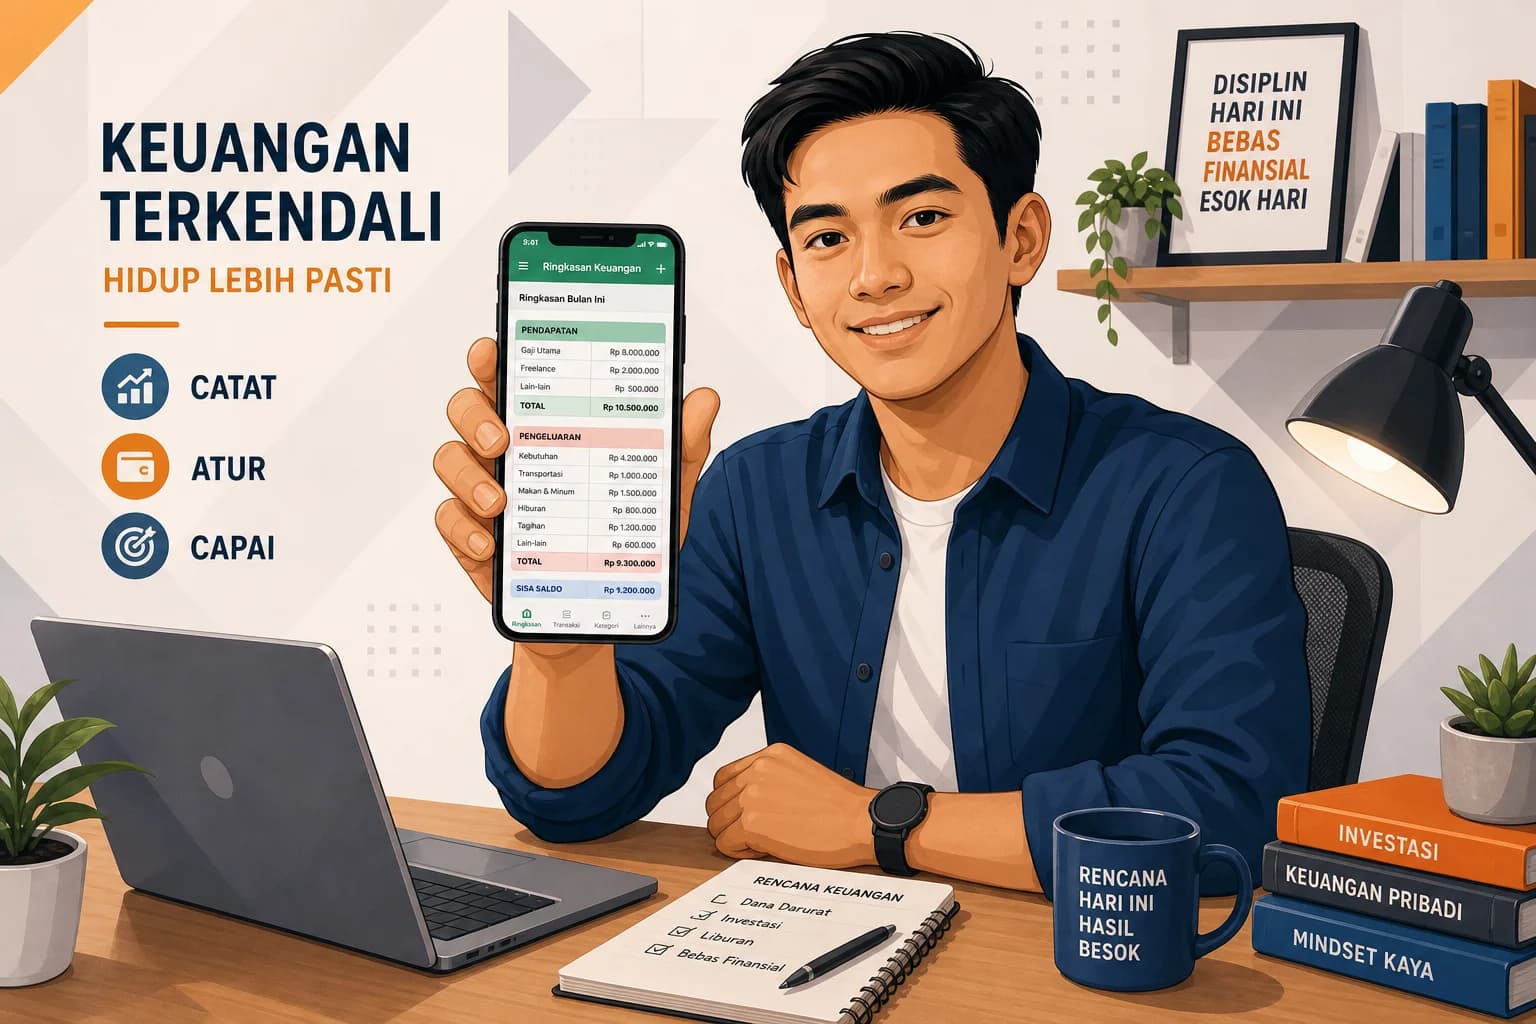
Panduan Lengkap Mengatur Cash Flow Pribadi untuk Karyawan Indonesia Dulu saya pikir asal tabungan sedikit-sedikit nanti juga cukup. Nyatanya tidak pernah cukup. Gaji masuk, beberapa hari rasanya panjang, terus tiba-tiba minggu terakhir sudah miser. Kalau kamu pernah ngalamin itu, kemungkinan besar masalahnya bukan di jumlah gaji tapi di cara kamu mengatur aliran uang tiap bulan. Cash flow adalah kunci yang selama ini banyak orang lewatkan. Artikel ini akan membahas cara membuat laporan alira
 jeratan utang
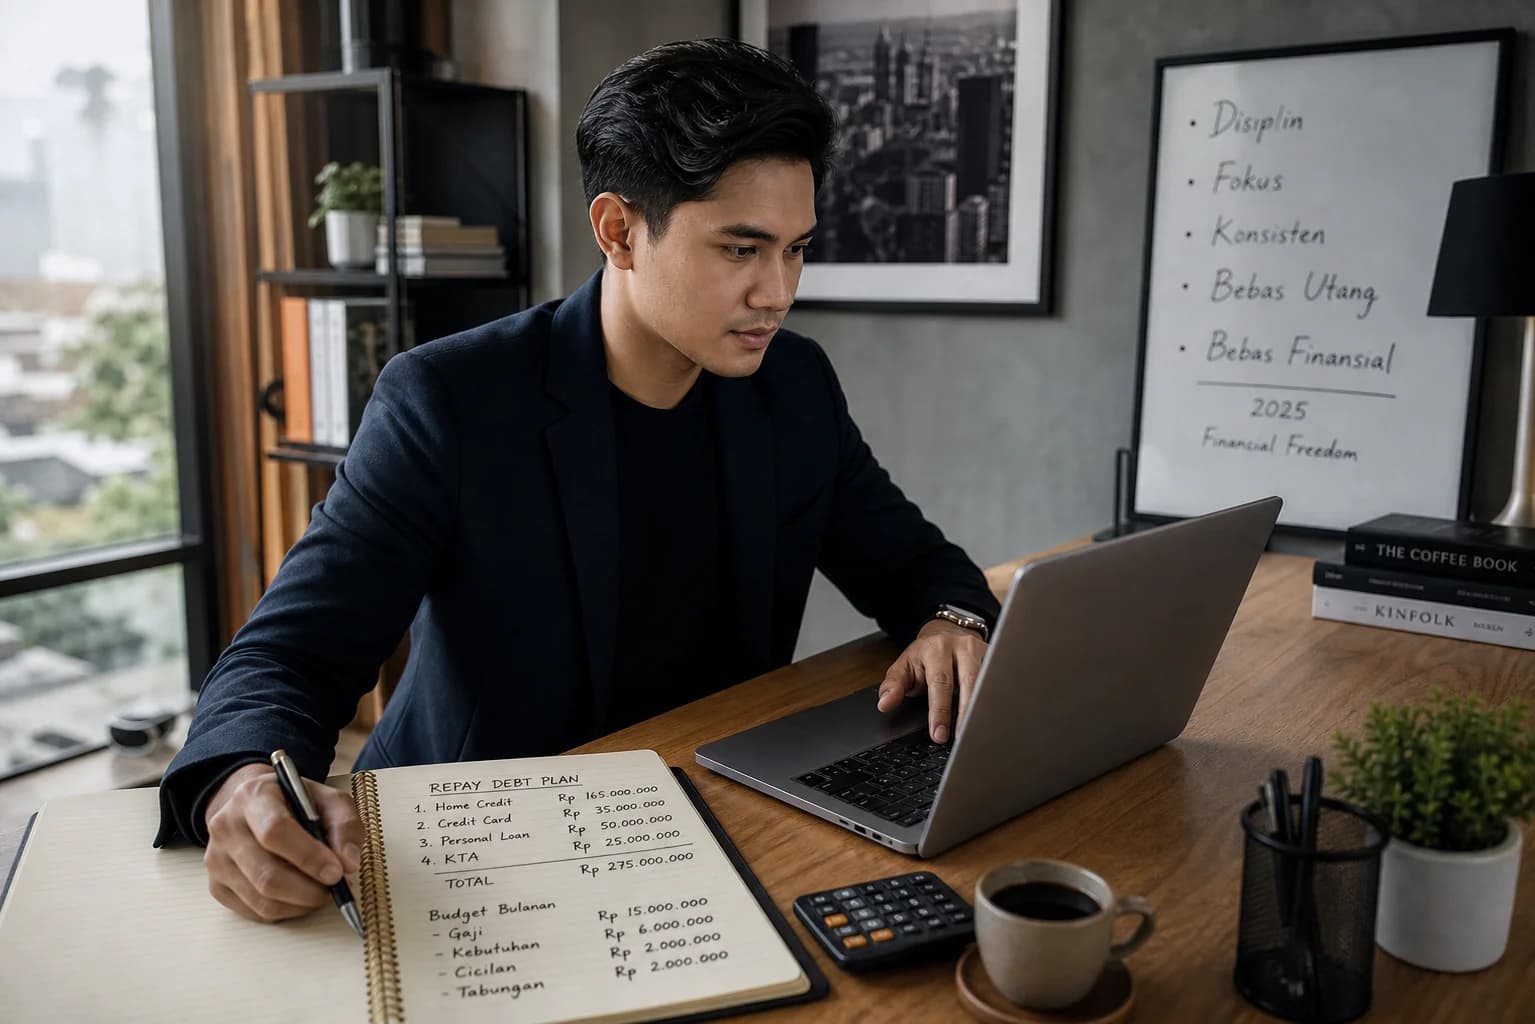
Cara Keluar dari Jeratan Utang: 5 Langkah Nyata untuk Indonesia
Jeratan utang pinjol, kartu kredit, atau paylater? Simak panduan lengkap cara keluar dari utang dengan langkah realistis untuk karyawan Indonesia. Mulai dari sini!