Jawaban langsung
Cashless tidak otomatis membuat seseorang boros. Namun, pembayaran yang sangat mudah, promo, top-up, dan langganan otomatis dapat membuat transaksi kecil lebih sulit terasa. Solusinya bukan selalu kembali ke uang tunai, melainkan membuat batas pengeluaran, menyalakan notifikasi, dan meninjau mutasi secara rutin. Bank Indonesia mencatat perkembangan pembayaran digital dalam laporan sistem pembayaran, tetapi pertumbuhan transaksi digital tidak membuktikan bahwa cashless menyebabkan setiap orang berbelanja lebih banyak. Lihat laporan Bank Indonesia.
Inti jawaban: Cashless adalah alat pembayaran. Boros atau tidak ditentukan oleh batas, kebiasaan, dan cara kita meninjau transaksi.
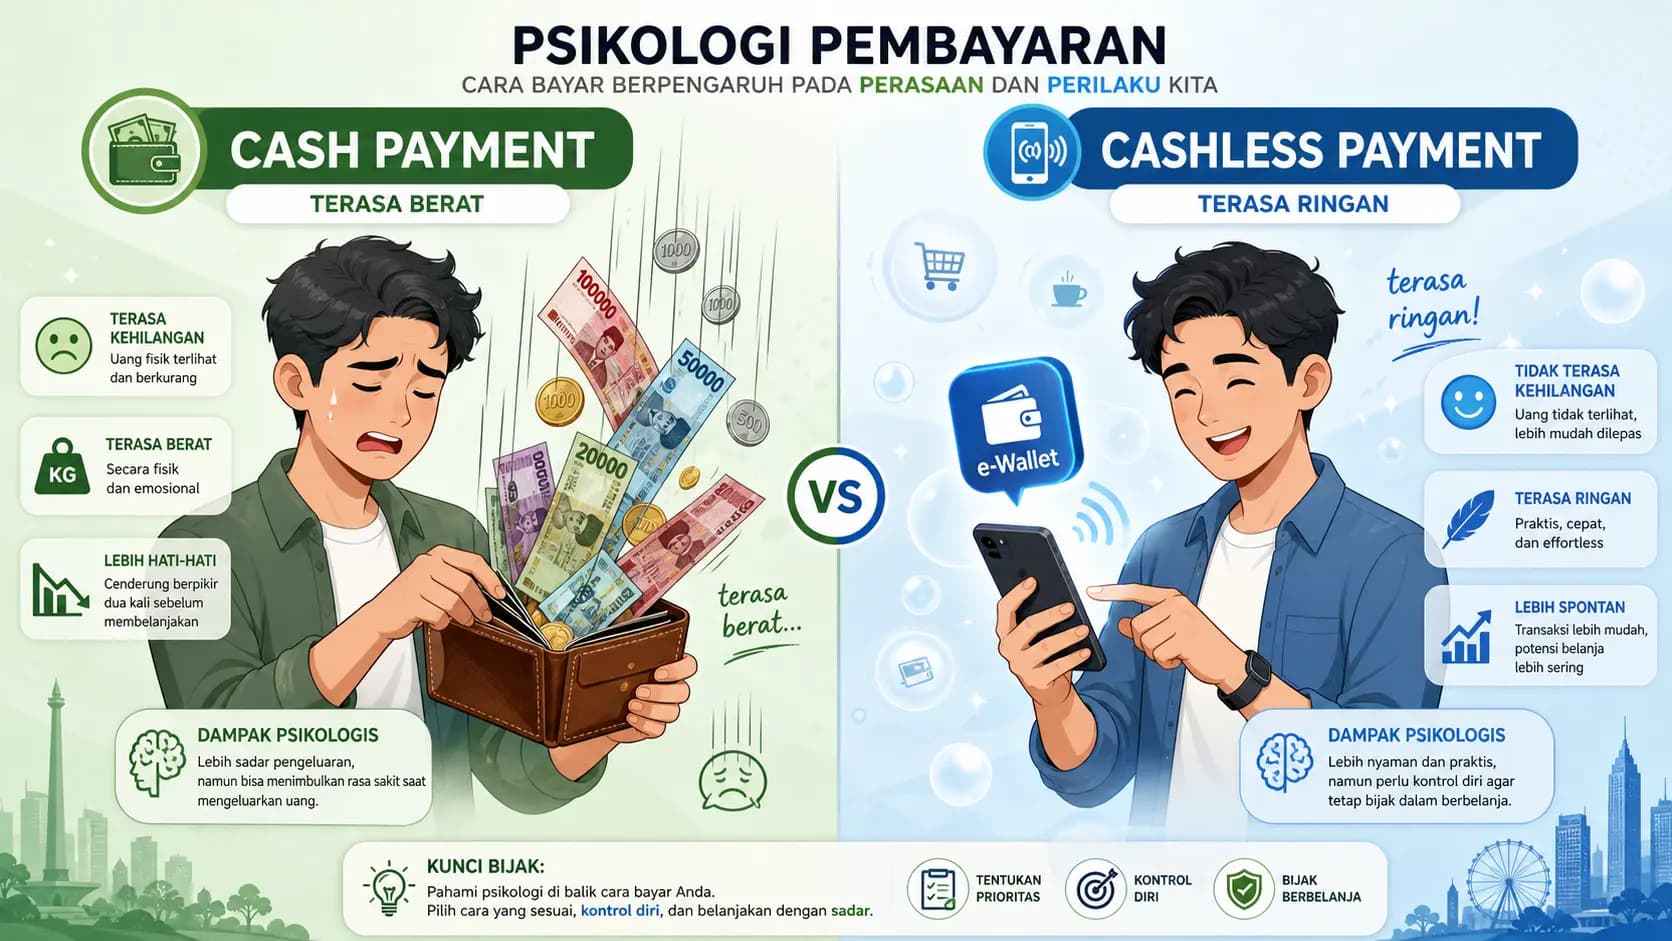
Mengapa pembayaran digital terasa lebih ringan?
Saat membayar tunai, kita melihat uang berpindah secara fisik. Saat membayar melalui aplikasi, prosesnya sering hanya berupa satu sentuhan. Jeda untuk berpikir menjadi lebih pendek. Hal ini dapat membuat pengeluaran impulsif terasa lebih mudah, terutama ketika harga transaksi terlihat kecil.
Namun, pengalaman tersebut bukan bukti bahwa semua pengguna cashless pasti lebih boros. Pengeluaran tetap dipengaruhi pendapatan, kebutuhan, promosi, kebiasaan, dan batas yang dibuat oleh pengguna. Karena itu, artikel ini menggunakan istilah “dapat terasa lebih ringan”, bukan klaim bahwa cashless selalu menyebabkan pemborosan.
Empat sumber kebocoran yang perlu diperiksa
1. Transaksi kecil yang berulang
Pesanan makanan, biaya kirim, transportasi, dan pembelian kecil dapat tampak tidak penting jika dilihat satu per satu. Setelah dijumlahkan selama sebulan, nilainya bisa berbeda jauh dari perkiraan.
2. Promo yang mengubah keputusan
Diskon hanya menghemat uang jika barang tersebut memang sudah direncanakan. Membeli barang yang tidak dibutuhkan karena takut kehilangan promo tetap merupakan pengeluaran tambahan.
3. Langganan otomatis
Layanan digital dapat terus memotong saldo meski jarang digunakan. Periksa daftar langganan, tanggal penagihan, harga terbaru, dan metode pembatalannya.
4. Top-up tanpa batas kategori
Top-up berulang dapat menyamarkan total pengeluaran. Gunakan batas terpisah untuk makan, transportasi, hiburan, dan belanja agar saldo tidak menjadi satu angka yang sulit dijelaskan.
Cara mengontrol pengeluaran cashless
Tetapkan batas mingguan
Tentukan angka untuk kategori yang paling sering bocor. Batas tersebut harus terlihat sebelum transaksi, bukan baru dihitung setelah uang habis.
Nyalakan notifikasi transaksi
Notifikasi memberi umpan balik segera setelah pembayaran. Jika ada transaksi yang tidak dikenal, laporkan melalui kanal resmi penyedia layanan dan bank.
Lakukan review mutasi setiap minggu
Kelompokkan pengeluaran berdasarkan kebutuhan, kenyamanan, dan impuls. Cari transaksi berulang yang tidak lagi memberi manfaat.
Buat jeda sebelum membeli
Untuk barang yang tidak mendesak, tunggu sampai hari berikutnya. Jeda sederhana membantu memisahkan kebutuhan dari dorongan sesaat.
Kurangi pemicu yang tidak perlu
Matikan notifikasi promosi yang tidak relevan dan hapus metode pembayaran tersimpan dari toko yang sering memicu pembelian impulsif. Tujuannya bukan membuat pembayaran sulit selamanya, tetapi memberi ruang untuk mengambil keputusan.
Apakah perlu kembali menggunakan uang tunai?
Tidak ada satu metode yang cocok untuk semua orang. Uang tunai dapat membantu sebagian orang merasakan batas fisik, sedangkan cashless memudahkan pencatatan dan pembayaran rutin. Pilih metode berdasarkan kemampuan mengontrol pengeluaran, keamanan, kebutuhan akses, dan kualitas pencatatan.
Checklist tujuh hari
- Buka mutasi semua rekening dan dompet digital.
- Kelompokkan transaksi selama tujuh hari terakhir.
- Tandai transaksi berulang dan langganan.
- Tetapkan satu batas mingguan untuk kategori terbesar.
- Nyalakan notifikasi pembayaran.
- Tinjau hasilnya pada akhir minggu.
- Sesuaikan batas berdasarkan data, bukan perkiraan.
Kesimpulan
Cashless bukan penyebab otomatis pemborosan. Risiko utamanya adalah transaksi menjadi cepat, kecil, dan tersebar di beberapa aplikasi sehingga totalnya tidak segera terlihat. Dengan batas kategori, notifikasi, review mutasi, dan jeda sebelum membeli, pembayaran digital dapat dipakai dengan lebih sadar.
Bacaan terkait
Kendalikan keuanganmu hari ini
Mulai catat pengeluaranmu gratis dengan Spendmate — lacak pengeluaran, atur anggaran, dan raih tujuan keuanganmu.
Mulai catat pengeluaranmu gratis